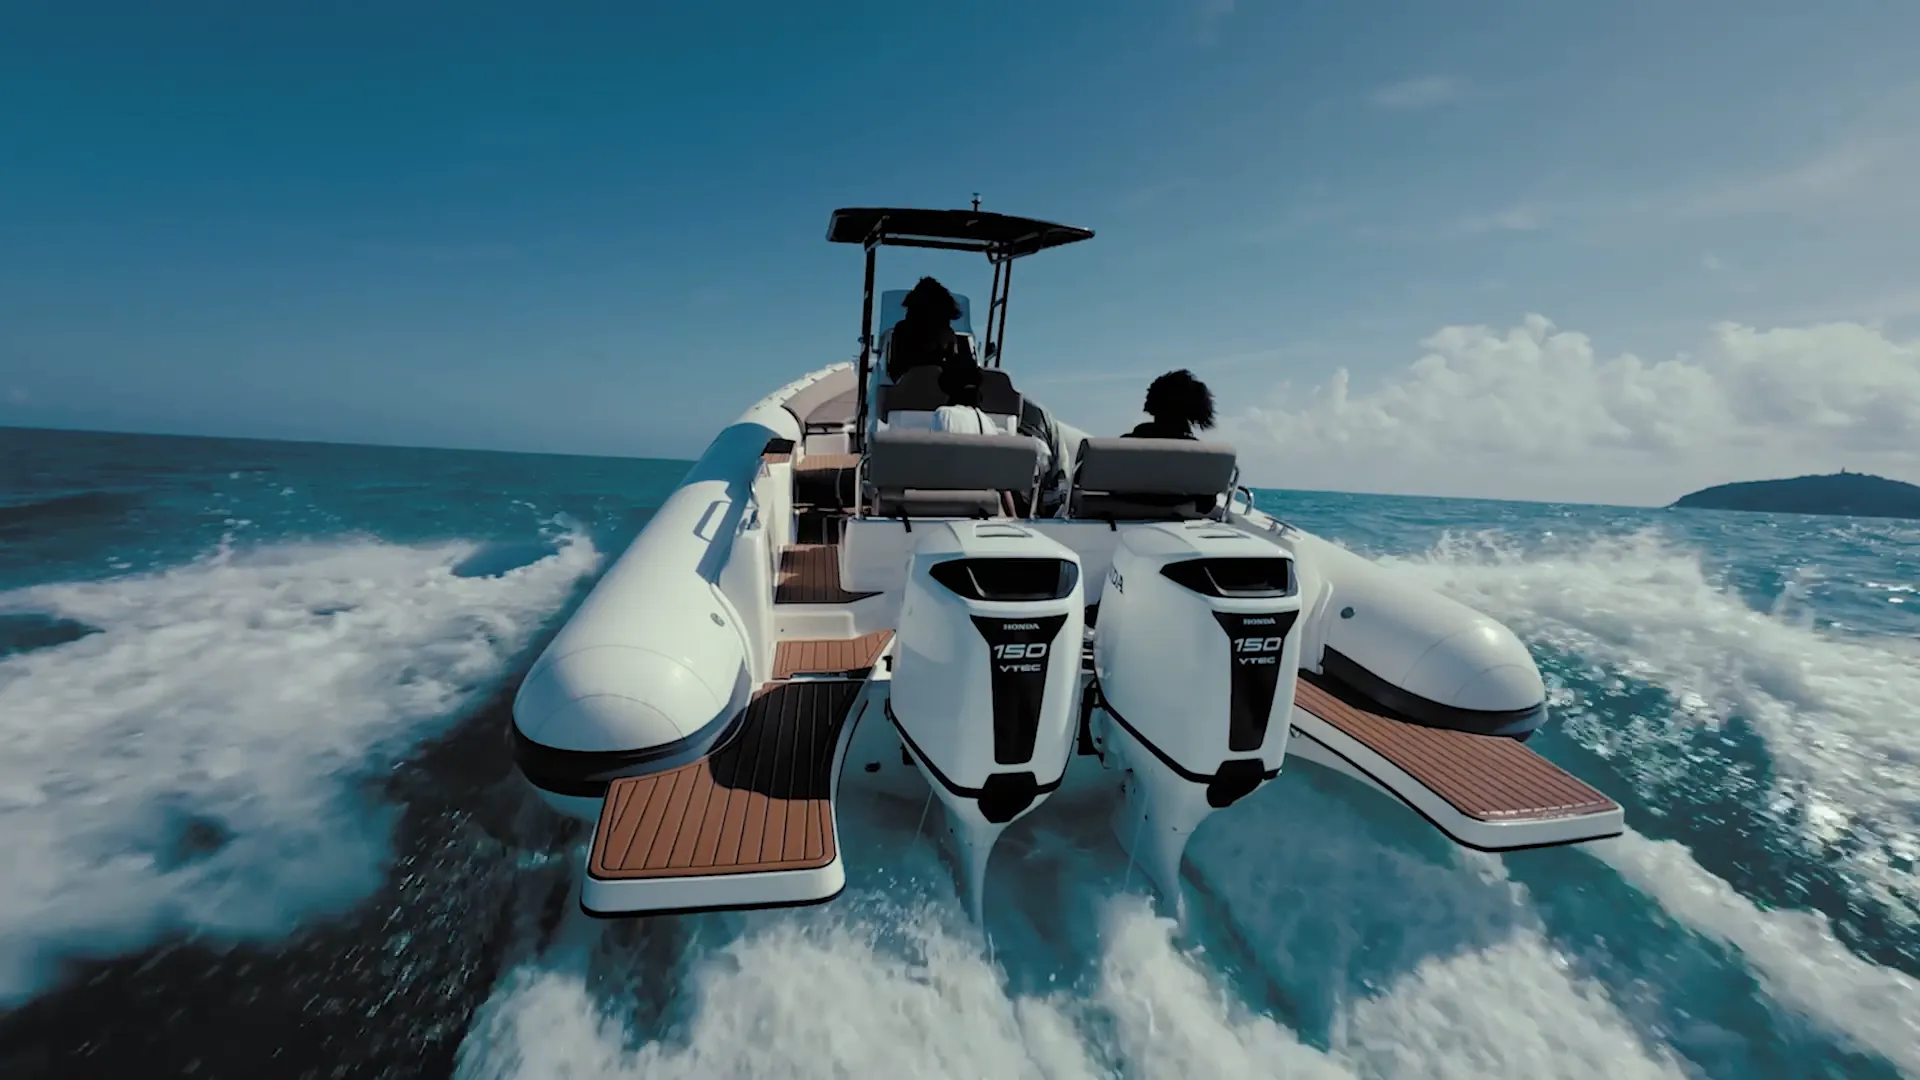
- İki ana teminat: tekne kaskosu (kendi teknenizin hasarı: batma, çarpma, yangın, fırtına, hırsızlık) ve üçüncü şahıs sorumluluğu (başkasına verdiğiniz zarar).
- Motor, römork ve elektronik poliçede ayrı ayrı yazılmalı; yazılmayan kalem hasarda ödenmez.
- Muafiyet, hasarın sizin ödediğiniz kısmıdır; düşük muafiyet yüksek prim demektir.
- Seyir sahası, kışlama yeri, kullanıcı belgesi (ADB) ve bakım şartları poliçenin geçerlilik koşullarıdır; okuyun.
Tekne sigortası neden gerekli?
Tekne sigortası, çoğu tekne sahibinin ilk yıl atladığı, ikinci yıl aradığı şeydir. Türkiye'de özel tekne sigortası yasal olarak zorunlu değildir; ancak birçok marina bağlama sözleşmesinde en azından üçüncü şahıs sorumluluk sigortası ister ve tekne kredisi veren bankalar kasko şart koşar. Zorunluluktan bağımsız olarak sigorta, teknenin başına gelebilecek en pahalı olayların — batma, çarpma, yangın, fırtına hasarı, motor hırsızlığı, başka tekneye ya da yüzücüye verilen zarar — tek mali güvencesidir. Bir motor hırsızlığı ya da marinada komşu tekneye çarpma, sigortasız tekne sahibi için sezonun değil yılların bütçesidir.
Teminatlar
Tekne kaskosu
Kendi teknenizin uğradığı zararı karşılar: batma, karaya oturma, çarpma ve çarpışma, yangın ve patlama, fırtına ve dalga hasarı, hırsızlık ve hırsızlık girişimi, kötü niyetli hareketler. Poliçe "tam kasko" ya da "dar kasko" olabilir; dar kaskoda bazı riskler (fırtına, hırsızlık) kapsam dışı kalır. Makine (motor) hasarı, mekanik arıza değil dış etkenli hasar olarak kapsanır; motorun kendi kendine bozulması sigorta konusu değildir.
Üçüncü şahıs sorumluluğu
Teknenizin başkalarına verdiği zararı karşılar: başka tekneye çarpma, iskeleye zarar, yüzücüye ya da sporcuya yaralanma, çevre kirliliği (yakıt sızıntısı). Marinaların istediği teminat budur. Limit, poliçede yazılı tutarla sınırlıdır; su sporu yapılan teknelerde limiti yüksek tutmak akıllıcadır.
Ek teminatlar
- Ferdi kaza (teknedeki kişiler için).
- Kurtarma ve yardım masrafları, enkaz kaldırma.
- Römorkla taşıma sırasındaki hasar (karayolu teminatı).
- Kişisel eşya ve elektronik.
- Su sporu sorumluluğu (wakeboard, şişme çekme).
- Hukuksal koruma.
Muafiyet ne demek?
Muafiyet (deductible), her hasarda sigortalının kendisinin ödediği kısımdır; sabit tutar ya da tekne değerinin yüzdesi olarak belirlenir. Düşük muafiyet yüksek prim, yüksek muafiyet düşük prim demektir. Küçük hasarları kendiniz karşılayabiliyorsanız yüksek muafiyetle prim düşürmek mantıklıdır; ancak muafiyeti teminat kalemlerine göre (hırsızlıkta farklı, çarpmada farklı) kontrol edin.
Fiyatı belirleyen etkenler
| Etken | Etkisi |
|---|---|
| Tekne ve motor değeri | Ana belirleyici; sigorta bedeli değer üzerinden |
| Tekne tipi ve hızı | Sürat teknesi ve jet ski daha yüksek prim |
| Yaş ve durum | Eski teknede sörvey raporu istenebilir |
| Seyir sahası | Türkiye kıyıları, Ege-Akdeniz, uluslararası |
| Bağlama / kışlama yeri | Marina, römork, kapalı depo; hırsızlık riski |
| Kullanıcı tecrübesi ve belgesi | ADB şart; hasarsızlık indirimi |
| Muafiyet | Yüksek muafiyet düşük prim |
| Ek teminatlar | Her ek teminat primi artırır |
Geçerlilik şartları: poliçenin küçük yazıları
- Seyir sahası: Poliçede yazılı bölge dışında hasar ödenmez; Yunan adalarına geçiyorsanız sahayı genişletin.
- Sezon ve kışlama: Bazı poliçeler kış aylarında teknenin karada ve belirli yerde olmasını ister.
- Kullanıcı: Tekneyi kullanan kişinin ADB'si olmalı; alkol ve belgesiz kullanım kapsam dışı.
- Bakım ve denize elverişlilik: Bakımsızlıktan kaynaklanan hasar (çürük hortumdan batma) reddedilebilir.
- Hırsızlık şartları: Kilit, gözetimli yer, römorkun sokakta bırakılmaması.
- Bildirim süresi: Hasar belirli gün içinde bildirilmeli.
Hasar anında ne yapmalı?
- Önce can güvenliği; sonra hasarın büyümesini önleyin (sintine pompası, yangın söndürme, kurtarma).
- Olayı belgeleyin: fotoğraf, video, tanık, konum, saat.
- Çarpışmada karşı teknenin bilgilerini alın; gerekirse sahil güvenlik ve liman başkanlığına bildirin, tutanak tutturun.
- Hırsızlıkta hemen polis tutanağı.
- Sigortaya poliçedeki süre içinde bildirin; eksper atanır.
- Onarımı eksper onayı olmadan başlatmayın (acil müdahale hariç).
- Fatura ve belgeleri saklayın.
Üç örnek olay, üç sonuç
Marinada komşu tekneye çarpma. Rüzgârlı bir günde yanaşırken komşu teknenin bordasına vurdunuz; komşuda jelkot çatlağı, sizde küpeşte hasarı. Sorumluluk teminatı komşunun zararını, kasko sizin hasarınızı karşılar; her ikisi için tutanak, fotoğraf ve karşı tarafın bilgileri gerekir. Sorumluluk sigortanız yoksa komşunun onarımı cebinizden çıkar.
Römorkta motor hırsızlığı. Tekne bahçede römorkta, motor gece söküldü. Motor poliçede yazılı, kelepçe kilidi takılıysa ve poliçe bahçe geceleme koşulunu kabul ediyorsa hırsızlık teminatı öder; motor poliçede yoksa ya da "sokakta bırakma" istisnası varsa ödemez. Poliçeyi alırken bu satırı okumak, motorun bedelidir.
Fırtınada şamandırada batma. Beklenmedik bir lodosta bağlı tekne su alıp battı. Kasko batma ve kurtarma masrafını karşılar; ancak sintine pompası çalışmıyorsa ve tapa açık bırakılmışsa "bakımsızlık" tartışması çıkabilir. Bakım kayıtları ve fotoğraflar, hasar dosyasında sizin lehinize konuşur.
Sigorta bedeli: neye göre?
Tekne, motor ve donanımın toplam değeri sigorta bedelidir; düşük gösterilirse hasarda eksik sigorta uygulanır ve ödeme orantılı düşer, yüksek gösterilirse fazla prim ödenir. Gerçek piyasa değeri (fatura ya da güncel ikinci el değeri) esas alınır; yıllar içinde değer düşer, poliçe yenilenirken güncellenmelidir. Bkz. tekne fiyatları.
- Kasko ve sorumluluk teminatları ve limitleri yeterli mi?
- Motor, römork, elektronik seri numarasıyla yazılı mı?
- Muafiyet tutarı ve kalemlere göre farkı biliniyor mu?
- Seyir sahası kullanımınızı kapsıyor mu?
- Kışlama ve hırsızlık şartları uygulanabilir mi?
- Su sporu ve ferdi kaza teminatı gerekli mi?
- Sigorta bedeli gerçek değere göre mi?
- Hasar bildirim süresi ve eksper süreci net mi?
Özetle
Tekne sigortası, teknenin başına gelebilecek en pahalı olaylara karşı tek mali güvencedir; kasko kendi zararınızı, sorumluluk teminatı başkasına verdiğiniz zararı karşılar. Poliçeyi alırken motor ve römorkun yazılı olduğundan, seyir sahasının ve hırsızlık şartlarının kullanımınıza uyduğundan emin olun; bedeli gerçek değere göre belirleyin ve her yenilemede güncelleyin. Hasar gününde işinizi kolaylaştıran şey, bugün okunmuş bir poliçe ve düzenli tutulmuş bakım kayıtlarıdır.
Sık sorulan sorular
Tekne sigortası zorunlu mu?
Motor arızası sigortadan ödenir mi?
Römorkta çalınan motor kapsamda mı?
Prim nasıl düşürülür?
Edremit’te tekne, deniz motoru, jet ski ve ATV satışı ile servisi yapıyoruz. Bu yazıdaki başlıklar, sezon başında tezgâha en sık gelen işlerden derlendi. Motorunuza özel durumlar için bize yazın.
Bizi tanıyın